目次
損益分岐ROASは、10,000÷粗利率(%)で計算します。粗利率40%なら250%が回収の境目で、売上に対して10%を広告費控除後に残すなら、目標は10,000÷(40−10)=333.333…%になります。
損益分岐ROASとは、広告経由の売上から原価と広告費を引いた金額がゼロになる広告費用対効果です。ここでは広告経由売上を使う採算計算を扱い、会社全体の固定費まで回収できたかとは分けて考えます。
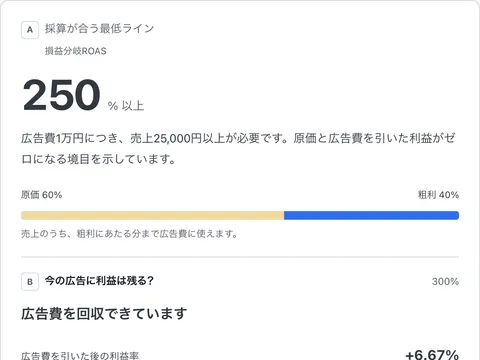
粗利率を入力すると損益分岐ROASを表示。現在のROAS、残したい利益率、客単価を追加すると、採算・目標ROAS・上限CPAも確認できます。
固定費や制作費を自動で取り込む計算ではありません。
「1÷粗利率」と「10,000÷粗利率」はどちらが正しい?
どちらも正しく、粗利率を小数で入れるか、百分率の数値で入れるか、答えを倍率か%のどちらで出すかが違います。ROASの基本式は「広告経由売上÷広告費×100」です。Google広告の公式計算例でも、売上500円・広告費100円を500%と表しています。
| 求める値 | 粗利率40%での式 |
|---|---|
| 損益分岐ROASの倍率 | 1÷0.4=2.5倍 |
| 小数の粗利率から%を出す | 100÷0.4=250% |
| 百分率の数値から%を出す | 10,000÷40=250% |
「100÷40=2.5」を2.5%と読むと100倍の違いになります。計算シートの粗利率が「40」なのか「40%として保存された0.4」なのかを、最初に確認してください。
式は、回収の境目で「売上×粗利率=広告費」になることから導けます。Shopifyの解説も、小数の利益率の逆数で損益分岐ROASの倍率を求めています。
粗利率別の損益分岐ROAS早見表
次の表は、原価と広告費だけで採算を確認する計算値です。業界平均や「良い広告」の一律基準ではありません。
| 粗利率 | 回収に必要なROAS |
|---|---|
| 10% | 1,000% |
| 20% | 500% |
| 25% | 400% |
| 30% | 333.34% |
| 40% | 250% |
| 50% | 200% |
| 60% | 166.67% |
表とツールは、回収ラインを下回らないよう0.01%単位で切り上げます。粗利率30%の正確な境目は333.333…%なので、333%へ丸めて目標にするとわずかに不足します。判定には表示用に丸める前の値を使います。
同じROAS300%でも採算が変わる
広告経由売上30万円、広告費10万円を仮定します。
- 粗利率40%:粗利12万円−広告費10万円=2万円が残る。
- 粗利率30%:粗利9万円−広告費10万円=1万円不足する。
この2万円は、固定費などを引く前の残額です。「ROAS300%だから利益が出ている」と判断せず、売れた商品の構成と粗利率を合わせて確認します。
送料・決済手数料を入れると回収ラインはどう変わる?
会計上の粗利は売上から売上原価を引いたものですが、広告に使える金額を判断するときは、原価に含まれていない販売ごとの費用も考慮します。ここでは、その費用を引いた残額の売上比率を「広告前の残存率」と呼びます。会計上の粗利率とは区別してください。
以下はすべて税抜の架空例で、手数料率は説明用の仮定です。
| 1注文の内訳 | 金額 |
|---|---|
| 売上 | 12,000円 |
| 商品原価 | −6,600円 |
| 送料・梱包費 | −600円 |
| 決済手数料(売上の3%と仮定) | −360円 |
| 広告前の残額 | 4,440円 |
商品原価だけなら粗利率45%で、回収ラインは222.23%。送料・手数料を引くと残存率は4,440÷12,000×100=37%で、回収ラインは270.28%になります。ツールでは「商品の粗利率」欄に37と入力して、この費用を含む条件を試せます。結果を共有するときは「送料・手数料控除後の37%」と前提を添えます。
返品、値引き、ポイント負担も、対象売上と費用に反映させます。送料が既に原価へ入っている場合は重ねて引きません。固定の月額費用や人件費まで、この37%で自動的に回収できるわけではありません。
利益を残す目標ROASと上限CPAの決め方
粗利をすべて広告費に使う損益分岐点では、利益が残りません。売上に対して残したい割合を別に置きます。
目標ROAS(%)=10,000÷(粗利率−残したい利益率)
- 対象とする売上・費用をそろえる。 期間、商品群、返品処理、税の扱いを統一します。送料などを含めるなら前節の残存率を使います。
- 広告後に残す割合を決める。 たとえば粗利率40%、売上の10%を残す計画なら、広告に使えるのは売上の30%です。10%は本例の仮定で、推奨値ではありません。
- 目標ROASへ換算する。 10,000÷30=333.333…%なので、0.01%単位では333.34%です。
- 購入1件あたりの上限広告費も確認する。 平均客単価1万円なら、損益分岐の上限CPAは4,000円。10%を残すための上限は1万円×30%=3,000円です。
- 残額で固定費を賄えるか別途確認する。 売上100万円の10%は10万円です。必要な固定費・利益の合計がそれを超えるなら、目標の見直しが必要です。
計算ツールの「上限CPA」は、粗利を全額使う損益分岐の上限です。「残したい利益率」を入れても、この欄が利益目標込みの上限CPAへ切り替わるわけではありません。利益目標込みのCPAは、上の手順4のように別途計算します。
目標利益率が粗利率以上なら分母が0以下になり、正の広告費を使ってその目標を満たすことはできません。また、計算した採算ラインと広告管理画面の入札目標は別です。Google広告の目標ROASは計測したコンバージョン値を使うため、値が売上なのか、利益なのか、リードに割り当てた価値なのかを確認して比較します。
よくある失敗:計算が合っていても判断を誤る場合
- 複数商品のROASを単純平均する。 広告費1万円・売上5万円と、広告費9万円・売上18万円なら、全体は23万円÷10万円=230%。500%と200%の平均350%ではありません。
- 媒体ごとの売上を無条件に足す。 同じ注文が複数媒体で成果として計上される場合があります。注文IDで重複を確認し、評価に使う帰属ルールを統一します。
- 問い合わせ獲得へ購入CPAをそのまま使う。 リード獲得が目的なら、問い合わせからの受注率や受注単価が必要です。購入売上のROASとは分けます。
- 広告を増やしても同じ効率が続くと仮定する。 予算変更後の実績で、売上・費用・商品構成を再確認します。計算上の目標達成を保証する値ではありません。
クリック率や獲得率も含めて原因を調べる場合は、デジタル広告のKPI一覧と広告KPI計算ツールで、流入から購入までの各段階を確認できます。
よくある質問
粗利率40%の損益分岐ROASは何%ですか?
250%です。百分率で入力する式は10,000÷40、倍率で求める式は1÷0.4=2.5倍です。この境目では粗利と広告費が等しくなり、固定費や利益のための余剰は残りません。
ROAS300%なら黒字ですか?
粗利率によります。広告経由売上30万円・広告費10万円なら、粗利率40%では広告費控除後に2万円が残り、粗利率30%では1万円不足します。事業全体の黒字は固定費なども含めて確認します。
粗利率30%なら目標ROASは333%でよいですか?
333%では厳密には回収ラインに届きません。損益分岐ROASは333.333…%で、0.01%単位の目標値なら333.34%へ切り上げます。利益を残す目標はこれより高く設定します。
粗利率が0%以下の場合も計算できますか?
広告前の粗利率が0%以下なら、正の広告費を回収できる有限のROASは求められません。まず売価・原価・販売に伴う費用を見直します。